分配金を出さない、ということ ―― 利益が利益を生むしくみ
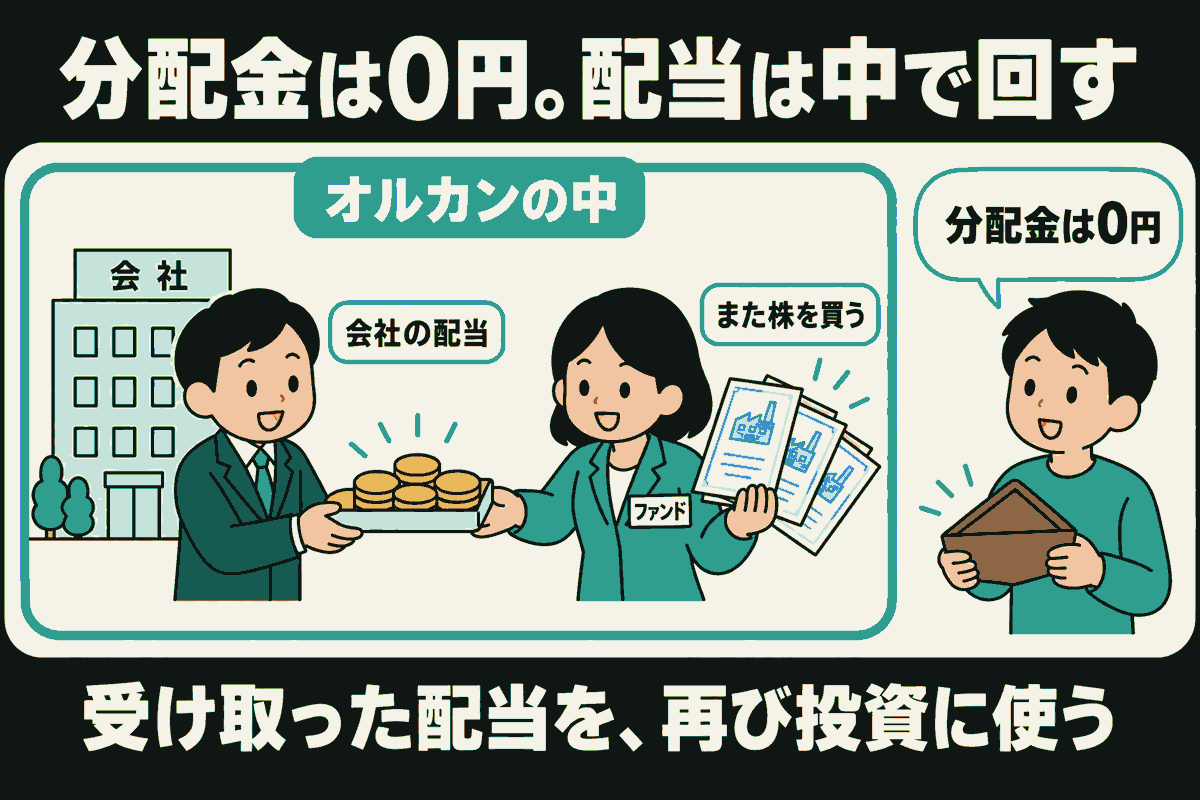
オルカンは、もうけを配りません。設定から約8年、決算は8回ありましたが、分配金はすべて0円です。では、そのもうけはどこへ行ったのか。答えは「中でもう一度、株を買っている」です。そしてそれが、この8年でどれくらいの差になったのかを、公表されている全データで計算しました。
1. 分配金は、8回とも0円
投資信託は、年に何回か決算をします。そのときに、もうけの一部を持っている人に配ることがあります。これが分配金です。
オルカンの決算は、毎年4月25日ごろです。記録をそのまま並べます。
| 2019年4月 | 0円 |
|---|---|
| 2020年4月 | 0円 |
| 2021年4月 | 0円 |
| 2022年4月 | 0円 |
| 2023年4月 | 0円 |
| 2024年4月 | 0円 |
| 2025年4月 | 0円 |
| 2026年4月 | 0円 |
8回とも、配っていません。これは「もうからなかったから」ではありません。配らない設計になっています。
2. では、もうけはどこへ行ったのか
オルカンの中身は、世界の2,000社以上の株です。その会社の多くは、配当を出しています。配当というのは、会社がもうけの一部を株主に配るお金です。
オルカンは株主なので、その配当を受け取ります。そして受け取った配当を、あなたに配るかわりに、また株を買うのに使います。
だから、配当は基準価額の中に入っています。
オルカンが目標にしている指数(ACWI)も、「配当込み」のものです。配当をもらって、また投資したら、という前提で計算された数字です。
3. 年ごとの成績を並べる
ここからが、この記事の本題です。設定日から毎年の成績を、基準価額の全データから計算しました。
| 2018年(10月31日から) | -7.46% |
|---|---|
| 2019年 | +26.82% |
| 2020年 | +8.96% |
| 2021年 | +32.71% |
| 2022年 | -5.58% |
| 2023年 | +30.42% |
| 2024年 | +32.48% |
| 2025年 | +20.51% |
| 2026年(9月29日まで) | +13.49% |
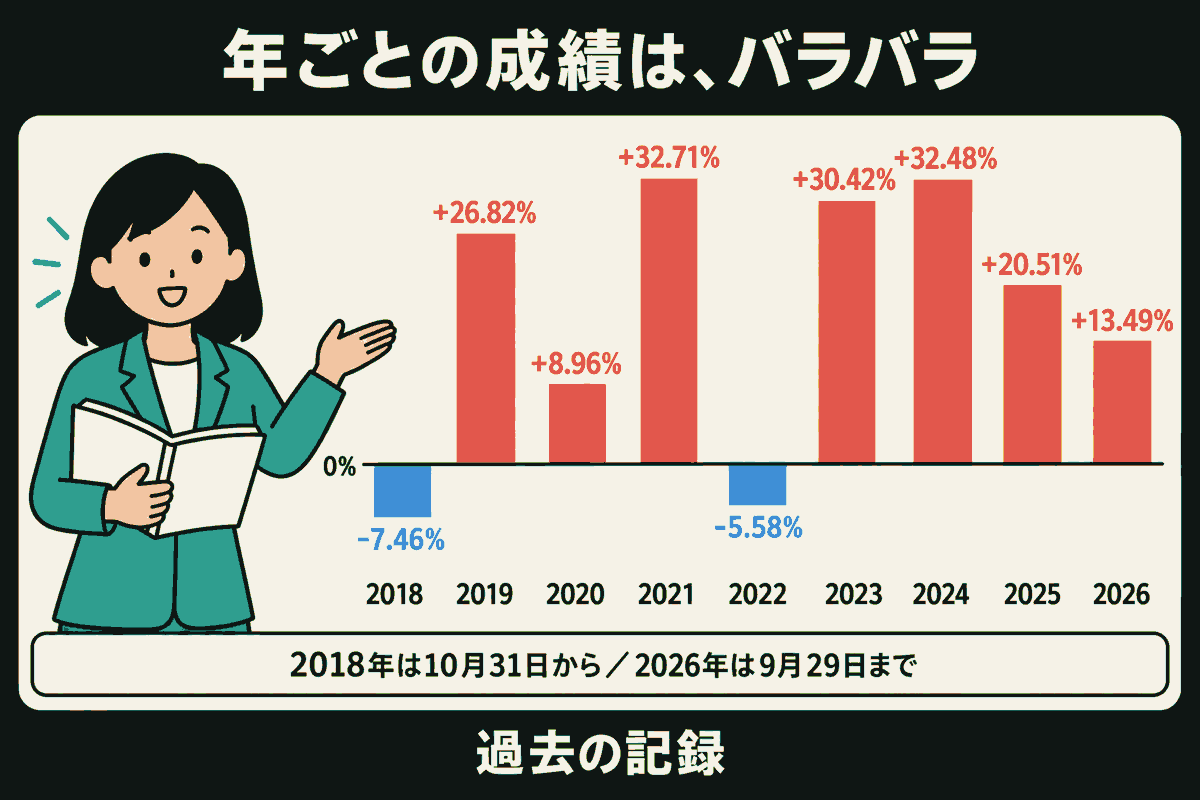
気づくことが2つあります。
①バラバラです。いちばん良い年は+32.71%、いちばん悪い年は-7.46%。同じような年は、ほとんどありません。
②2020年がプラスになっています。2020年は、新型コロナで設定来いちばん大きく下がった年(-33.81%)です。それでも1年を通して見ると+8.96%でした。3月に大きく下がって、同じ年のうちに戻したからです。1年という区切りで見ると、途中の大きな下げは見えなくなります。
4. 「ならすと年18%」は、どの年にも一致しない
約8年で、10,000円が37,865円になりました。約3.79倍です。これを「毎年おなじ割合で増えた」とみなして計算すると、年に約18.33%になります。
いちばん近い2025年でも+20.51%です。「ならした数字」は、実際のどの年とも違います。
「年に○%で増えてきた」という言い方を見たら、それはバラバラの年を平らにならした数字だと思って読むと、まちがいが減ります。
5. 利益が、利益を生む ―― 複利
では、配らずに中で回すと、何が起きるのか。おなじ年ごとの成績を使って、2つのやり方を比べてみます。
| 増えた分も、そのまま中で回す(実際のオルカン) | 37,865円 |
|---|---|
| 毎年、最初の1万円に対してだけ増減したとしたら | 25,235円 |
| 差 | 12,630円 |
※下の行は説明のための計算です。毎年の成績は上の表と同じものを使い、税金は考えていません。
この12,630円が、「利益が生んだ利益」です。1年目に増えた分が、2年目には元手の一部になって、それ自体がまた増える。これをくり返すのが複利です。
そして複利は、時間がたつほど差が大きくなります。増えた分が元手に加わるので、あとの年ほど、同じ%でも動く金額が大きくなるからです。
6. もし分配金を出していたら
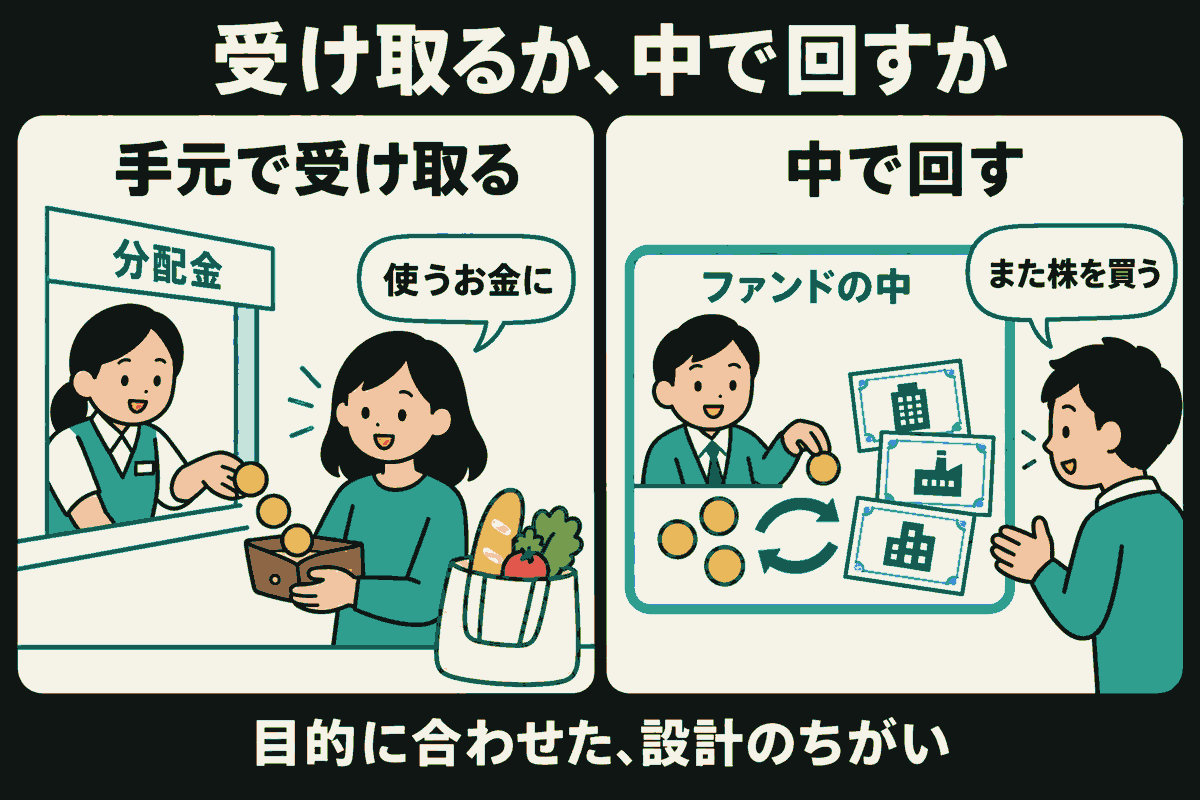
分配金を出すと、お金として手元に受け取れます。使うこともできます。これは分配金のいいところです。
ただし、そのお金はファンドの外に出ます。自分でもう一度買わないかぎり、上の「利益が生んだ利益」の部分は育ちません。
もうひとつ、ふつうの口座で受け取ると、分配金には税金がかかります(約20%)。NISAの口座なら、かかりません。
| 分配金を出す | 手元にお金が入る / 自分で再投資しないと複利が止まる |
|---|---|
| 分配金を出さない(オルカン) | 手元には入らない / 中で自動的に回り続ける |
7. どちらがいいのか
ここでも「こうすべき」とは書きません。
分配金がある投資信託が悪い、ということではありません。定期的にお金を受け取りたい人には、それが合っていることもあります。
言えるのは、「受け取るか、中で回すか」という設計のちがいがある、ということです。オルカンは、中で回すほうを選んでいる投資信託です。分配金が0円なのは、そういう作りだからです。
8. まとめ
- オルカンの分配金は、設定来8回の決算ですべて0円。配らない設計になっている
- 中の会社から受け取った配当は、また株を買うのに使われ、基準価額に入っている
- 年ごとの成績は-7.46%〜+32.71%とバラバラ。コロナの2020年も年間では+8.96%
- ならすと年18.33%。でもその成績だった年は1回もない
- 中で回した場合と、元手だけで増減した場合の差は12,630円。これが複利
- 分配金は受け取れる代わりに、自分で再投資しないと複利が止まる。ふつうの口座なら税金もかかる
・基準価額と分配金の全データ:投資信託協会 eMAXIS Slim 全世界株式(オール・カントリー)
(設定日 2018年10月31日 から 2026年9月29日 までの全1,927営業日。年ごとの成績と複利の計算は、このサイトが自分で行いました)
・いまの数字:このサイトの2026年9月29日の記録