NISAは何をしてくれて、何をしてくれないのか
NISAは「もうけに税金がかからない」制度です。「使わないと損」とよく言われます。このサイトは、使えとも使うなとも書きません。そのかわり、NISAが何をしてくれて、何をしてくれないのかを、金融庁の資料で確かめて並べます。あまり書かれない裏側もあります。
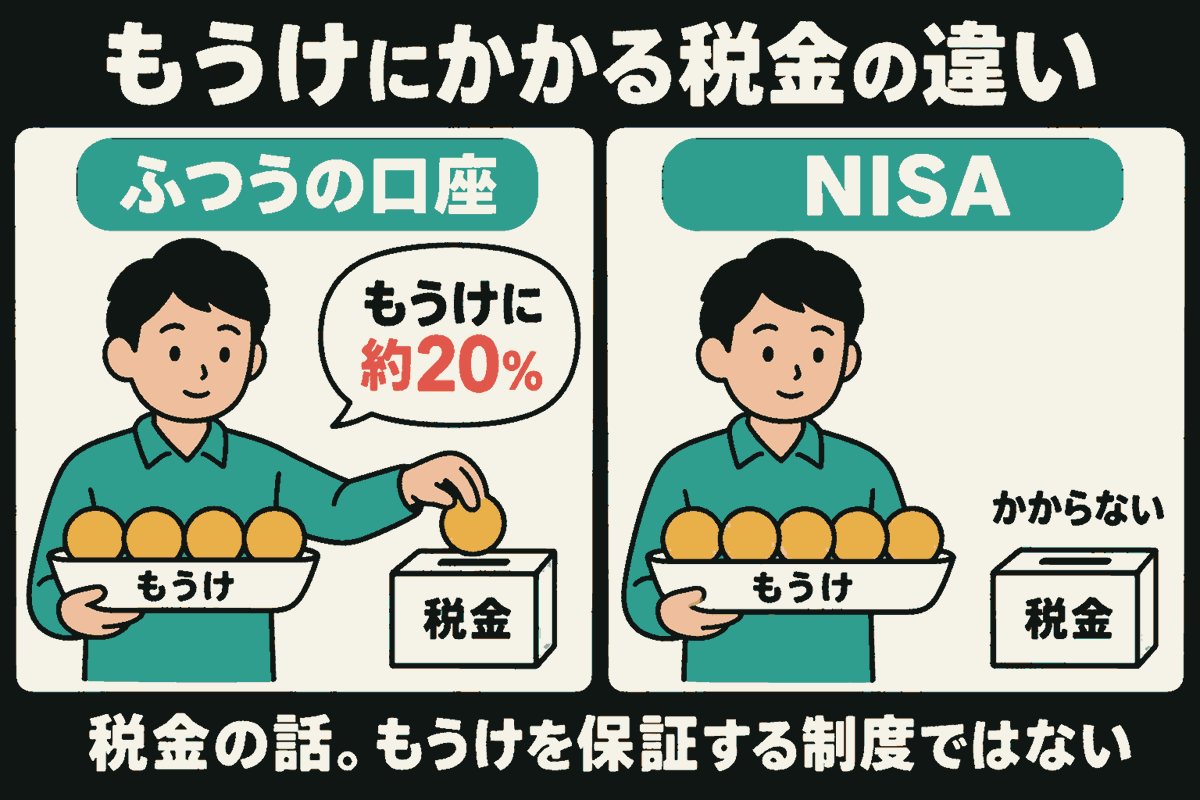
1. ふつうの口座だと、もうけに約20%の税金がかかる
投資でもうけが出ると、ふつうはそのもうけに約20%の税金がかかります。
このサイトの毎月おなじ額で買う記事で計算した例を使います。オルカンを設定日から毎月1万円ずつ買った場合です。
| 出したお金の合計 | 960,000円 |
|---|---|
| 2026年9月28日時点の金額 | 2,260,841円 |
| もうけ | 1,300,841円 |
| ふつうの口座で売ったときの税金(約20%) | 約26万円 |
※説明のための概算です。実際の税率は20.315%(復興特別所得税を含む)です。
NISAの口座なら、この約26万円がかかりません。これがNISAのいちばん大きな役目です。
2. 2024年からの制度
金融庁の資料をそのまま並べます。
| 使える人 | その年の1月1日時点で18歳以上で、日本に住んでいる人 |
|---|---|
| つみたて投資枠 | 1年に120万円まで |
| 成長投資枠 | 1年に240万円まで |
| 2つの枠 | いっしょに使える(合わせて1年に360万円まで) |
| 一生で使える上限 | 1,800万円(そのうち成長投資枠は1,200万円まで) |
| 税金がかからない期間 | ずっと(期限なし) |
| 制度そのもの | ずっと続く(恒久化) |
2023年までのNISAは、税金がかからない期間が5年(一般NISA)や20年(つみたてNISA)と決まっていました。2024年からは、その期限がなくなりました。
3. オルカンは、どちらの枠で買えるのか
つみたて投資枠で買えるのは、長く積み立てるのに向いていると国が決めた投資信託だけです。その目安のひとつが「どの指数に連動しているか」です。
金融庁の資料の、つみたて投資枠の対象になる指数の一覧に、「MSCI ACWI Index」が入っています。オルカンが目標にしている指数です。
成長投資枠でも買えます。
4. 売ったら、枠はどうなるのか
NISAで買ったものを売ると、次の年から、その分の枠が戻ってきます。また使えます。
ただし、戻るのは「売った金額」ではなく「買ったときの金額」です。
| 100万円で買った | |
|---|---|
| 値上がりして150万円で売った | |
| 次の年に戻ってくる枠 | 100万円(150万円ではない) |
もうけの50万円は、税金がかからずに手元に入ります。でも枠として戻るのは、元の100万円だけです。
5. ★あまり書かれない裏側 ―― 損も、税金の上では「なかったこと」になる
ここが、この記事でいちばん伝えたいところです。
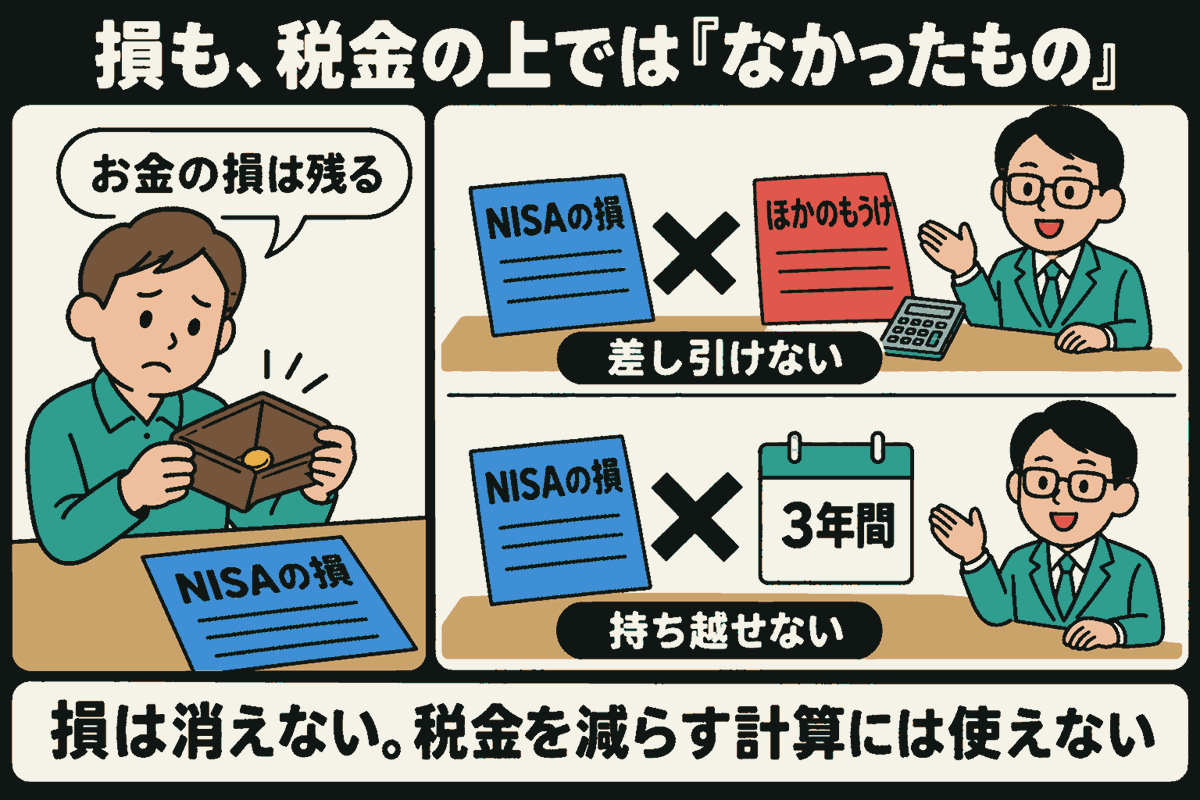
NISAの口座の中のもうけや損は、税金の上では「なかったもの」として扱われます。
そして、損も税金の上では「なかったもの」になる。
お金の損が消えるわけではありません。財布からはちゃんと減っています。税金を減らす計算に使えない、ということです。
ふつうの口座なら、損が出たとき、その損をほかの口座のもうけと差し引いて税金を減らせます。次の年から3年間、持ち越すこともできます。
NISAでは、それがどちらもできません。
| ふつうの口座 / NISA | |
| もうけが出たとき | 約20%かかる / かからない |
| 損が出たとき | ほかのもうけと差し引ける・3年持ち越せる / どちらもできない |
つまり、NISAが助けてくれるのは、もうけが出たときだけです。損が出たときには、何も助けてくれません。
「NISAは得しかない」わけではありません。過去に10%以上下がったことが7回あるのは、NISAの中でも外でも同じです。
6. 2023年までのNISAで買ったもの
2023年までのNISA(一般NISA・つみたてNISA)で買ったものは、いまのNISAとは別の枠で管理されています。いまのNISAに移すことはできません。税金がかからない期間も、前のルールのままです。
| 一般NISA | 買った年から5年 |
|---|---|
| つみたてNISA | 買った年から20年 |
たとえば、2022年に一般NISAで買ったものは、5年後の2026年12月末で、税金がかからない期間が終わります。
7. これから変わる予定のこと
2025年12月に出た税制改正の方針(大綱)で、2027年から、0〜17歳でもつみたて投資枠が使えるようにすることが示されました。
| 0〜17歳(予定) | 1年に60万円まで / 上限600万円 / 12歳以降は本人の同意があれば引き出せる |
|---|
2026年10月の時点では、まだ始まっていません。
8. では、どうすればいいのか
ここでも「こうすべき」とは書きません。使ったほうがいいとも、使わなくていいとも書きません。
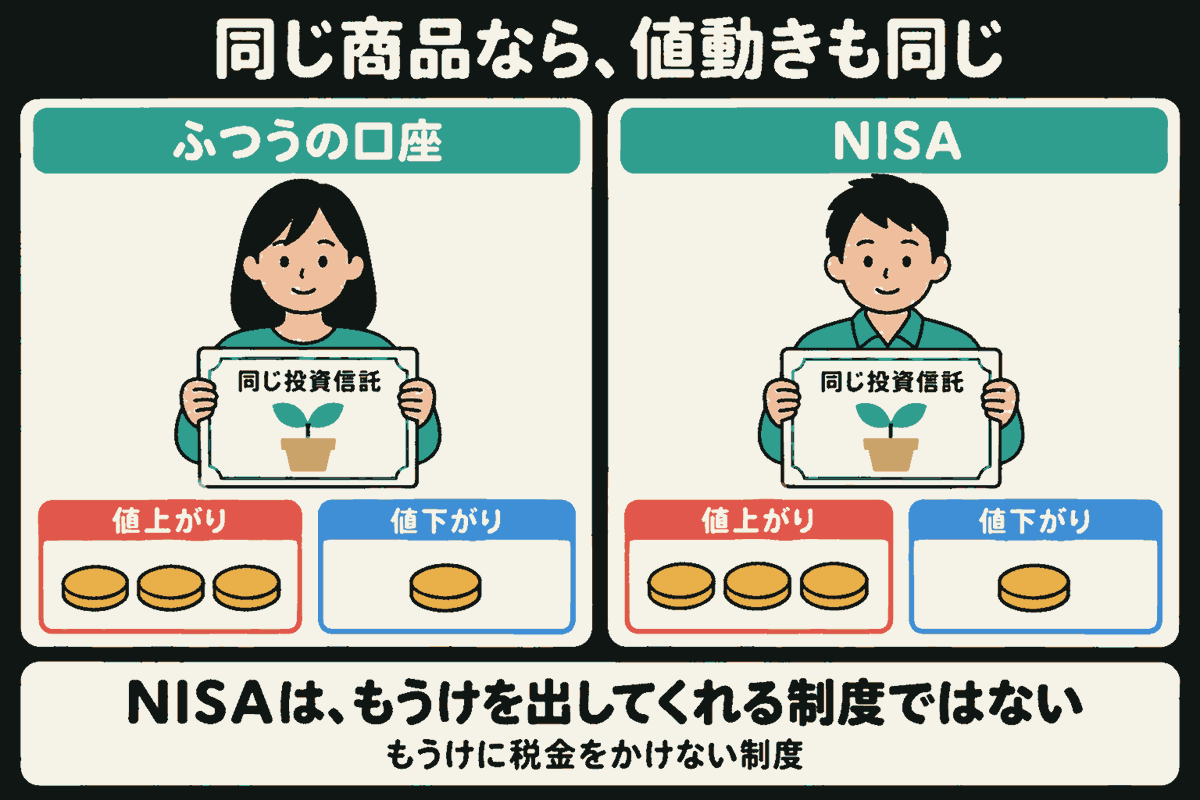
書けるのは、NISAは「もうけに税金をかけない」制度であって、「もうけを出してくれる」制度ではない、ということです。中で何を買って、それがどう動くかは、NISAとは関係ありません。オルカンの値段は、NISAの中でも外でも同じように上がって、同じように下がります。
9. まとめ
- ふつうの口座なら、もうけに約20%の税金。NISAならかからない
- 18歳以上。つみたて投資枠は年120万円、成長投資枠は年240万円。一生で1,800万円まで。期限なし
- オルカンは、つみたて投資枠で買える(対象の指数にMSCI ACWI Indexが入っている)
- 売ったら、次の年に「買ったときの金額」の分だけ枠が戻る
- 損も、税金の上では「なかったもの」になる(お金の損は消えない)。ほかのもうけと差し引けず、持ち越しもできない
- 2023年までのNISAは別枠。2022年に一般NISAで買ったものは2026年12月末で期間が終わる
- 2027年から0〜17歳も使える予定(2026年10月時点ではまだ)
・金融庁 NISA特設ウェブサイト(2024年からのNISA)
・金融庁 令和8(2026)年度税制改正について(2025年12月)(0〜17歳の枠・つみたて投資枠の対象指数)
・日本証券業協会 NISAのよくある質問(損益通算・繰越控除ができないこと)
・計算の例:このサイトの「毎月おなじ額で買うと、本当に有利なのか」