投資とは何か ―― 同じ1万円を、預金とオルカンで約8年
「投資」という言葉は、よく聞きます。でも、銀行にお金を預けることと、どこがちがうのでしょうか。このサイトは「投資しよう」とも「やめておこう」とも書きません。そのかわり、同じ1万円を、預金に入れた場合と、オルカンを買った場合とで、約8年の記録を横に並べます。
1. 預金と投資は、約束がちがう
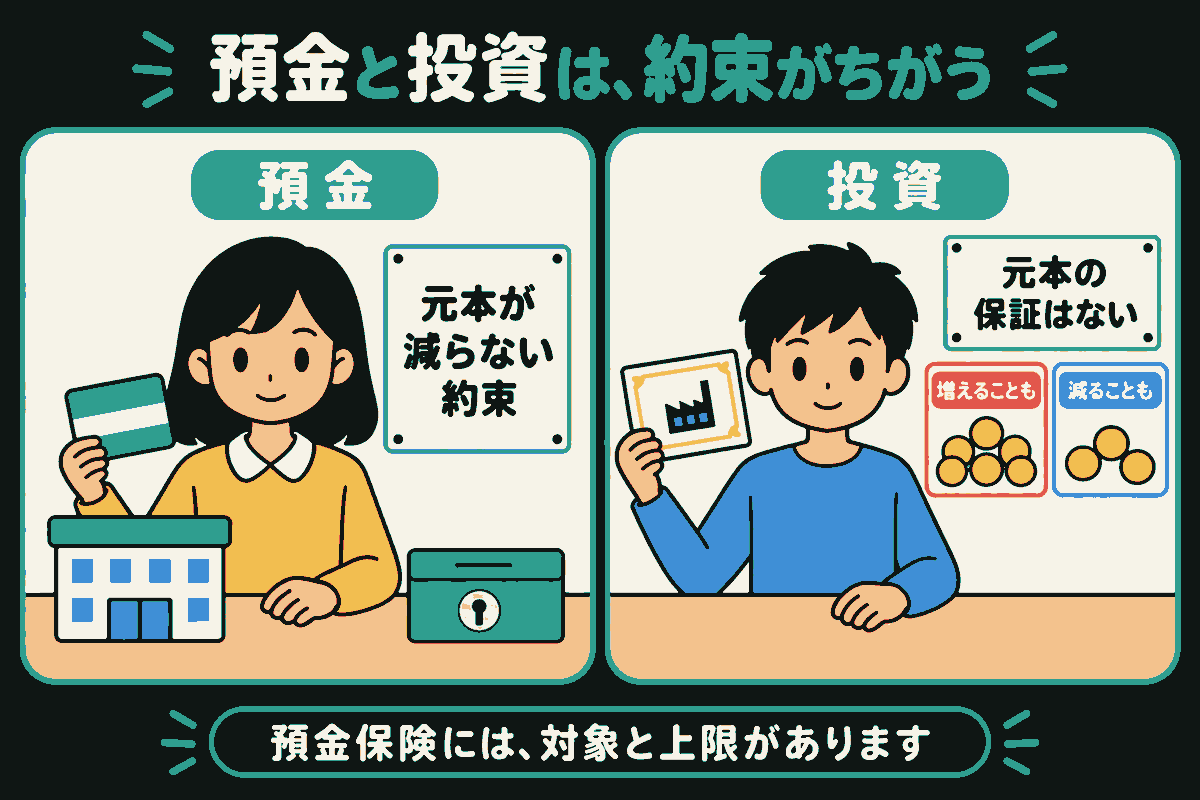
| 預金(銀行に預ける) | 預けたお金(元本)は、減らない約束。増える分(利息)は金利しだいで、この約8年はとても小さかった |
|---|---|
| 投資(株や投資信託を買う) | 元本が減らない約束はない。値打ちが動くものを持つので、増えることも、減ることもある |
投資は、会社の持ち分(株式)など、値打ちが上がったり下がったりするものに、お金を出すことです。会社がもうけを増やして値打ちが上がれば、持っている株の値打ちも上がります。反対に、値打ちが下がれば、出したお金より少なくなることもあります。
もうひとつ、ちがいがあります。銀行がつぶれたときのために、ふつうの預金は、1つの銀行ごとに1人あたり元本1,000万円とその利息まで守られるしくみがあります(預金保険制度)。投資信託は、このしくみの対象外です。
2. 同じ1万円、約8年でどうなったか
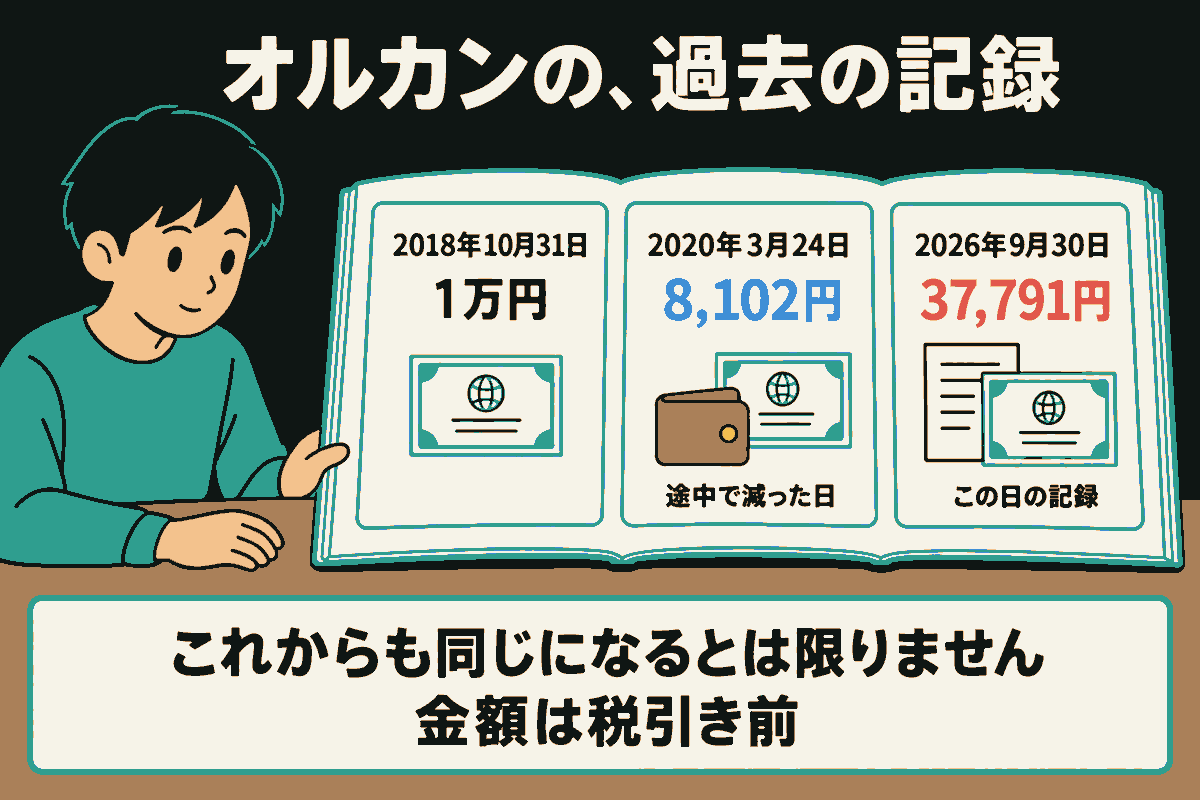
オルカンができた2018年10月31日に、1万円を使ったとします。2026年9月30日には、こうなっていました。
| 普通預金に入れた場合 | 約10,041円(+41円) |
|---|---|
| オルカンを買った場合 | 37,791円(+27,791円) |
※どちらも税金を引く前です。預金は、日本銀行が公表している普通預金の平均の金利で、月ごとに計算した、おおよその値です(いちばん下の「数字の出どころ」)。オルカンは基準価額そのままです。
この約8年では、オルカンのほうが大きく増えていました。日本銀行の表で見られる2022年4月から2024年3月まで、普通預金の金利は0.001%〜0.002%でした。1万円を1年預けても、利息は1円にもなりません。2026年9月には0.322%まで上がっています。その金利が1年間変わらず、1万円を預けたままなら、1年で約32円です。
3. ただし、途中では1万円より減っていた
2章の数字は、「最後にどうなったか」だけです。途中も見ます。
| オルカンが1万円を下回っていた日 | 基準価額が出た日のうち91日(2018年11月21日〜2020年5月18日のあいだ) |
|---|---|
| いちばん少なかった日 | 2020年3月24日の 8,102円(-18.98%) |
| 預金が1万円を下回った日 | 0日 |
2020年の春には、1万円が約8,100円になっていた日がありました。そこで売っていたら、その分は減ったままです。売らずに持っていた場合、この期間ではその後1万円を上回りましたが、必ずもとに戻るという決まりはありません。投資の「増えることも、減ることもある」は、こういうことです(過去、どれくらい下がったことがあるのか)。
4. 預金の1万円は、「数」は減っていないが……
もうひとつ、ものの値段(物価)も見ておきます。総務省が出している消費者物価指数(ものやサービスの値段の平均)は、こう動きました。
| 2018年10月 | 100.2 |
|---|---|
| 2026年8月 | 114.3(+14.1%) |
つまり、2018年10月に1万円で買えたものを、2026年8月に買うには、平均でおよそ11,400円かかる計算です。預金の1万円は、約10,041円になっていました。お金の「数」は減っていませんが、そのお金で買えるものの量は、平均で見ると少なくなっていたことになります(金利が動くと、なぜお金の値打ちが変わるのか)。
※物価は平均です。何をよく買うかによって、人ごとにちがいます。物価は2026年8月までの公表なので、2章の預金・オルカン(9月30日)とは1か月ずれています。
5. ★この数字を、どう受け取ってはいけないか
- この約8年は、オルカンが大きく上がった期間でした。ちがう時期に始めていたら、結果はちがっていたはずです(何年持ったら、どうだったか)。これから先も同じになるかは分かりません。
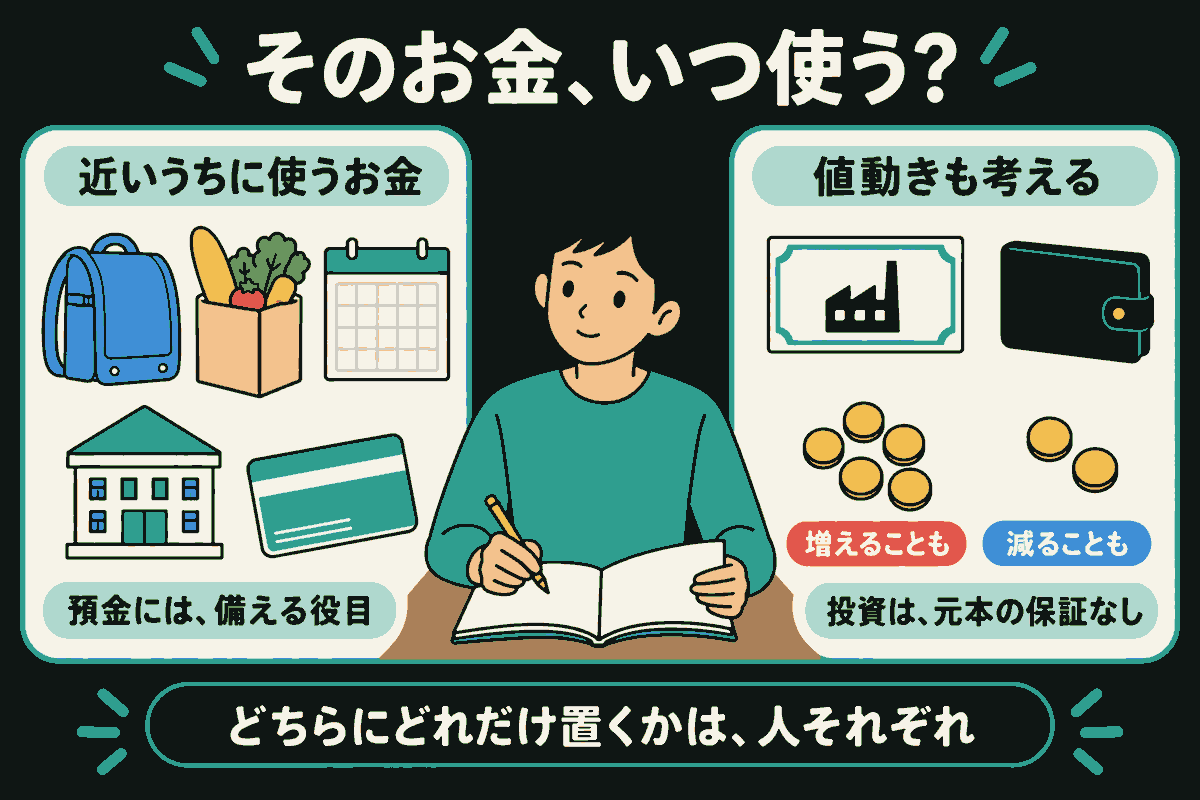
- 預金には、数字に出ない役目があります。減らない約束があるので、近いうちに使うお金や、急に必要になるお金を置いておくには、金額が減らないことが大事です(ただし4章のとおり、買えるものの量は物価で変わります)。
- 途中で減ったときに売ると、減ったままになります。3章のような時期に、そのお金が必要になることもあります。
6. じゃあ、どう見ればいいのか
こうすべき、とは書きません。分かったことだけを並べます。
- 預金は、元本が減らない約束がある。そのかわり、この約8年の普通預金の利息はとても小さかった(1万円で約41円)
- 投資は、元本が減らない約束がない。オルカンは、この約8年で1万円が37,791円になったが、途中で8,102円まで減った日もあった
- 物価は約8年で約14%上がった。預金のお金の数は減らなかったが、買えるものの量は平均で少なくなった
- 投資信託は、預金保険の対象外
「増えることも、減ることもある」ものを持つのが投資で、「減らないかわりに、この約8年はほとんど増えなかった」のが預金です。どちらにどれだけ置くかは、そのお金をいつ使うかによって、人ごとにちがいます。
7. まとめ
投資とは、値打ちが動くものにお金を出して、その値打ちの増え減りを、自分で引き受けることです。預金と投資は、どちらが正しいかではなく、約束の中身がちがいます。このサイトの「基本のき」は、この先、その「値打ちが動くもの」の中身と、動き方を、オルカンの記録で1つずつ見ていきます。
数字の出どころ:オルカンの基準価額は投資信託協会の公表データ。普通預金の金利は日本銀行「預金種類別店頭表示金利の平均年利率等」(月次、2022年4月〜2026年9月)。この表にない2022年3月以前は、2022年4月と同じ0.002%として計算しました(それより低くても、1万円で1円にも届かない差です)。預金の値は、毎月の金利の12分の1ずつ増えるとした、このサイトの計算です。物価は総務省統計局「消費者物価指数」(2020年基準・全国・総合)。預金保険のしくみは預金保険機構「保護の範囲」、投資信託が対象外であることは三菱UFJ銀行「預金保険制度について」によります。
ほかの「基本のき」
- 毎日見ている「株式会社」――その株式って、なに?読む →
- 投資信託とは何か ―― 1万円でオルカンを買うと、何を持つことになるのか読む →
- オルカンとは何か ―― 名前、運用会社、めざすもの、中の3つの親ファンド読む →
- 買うまでに何があるか ―― 口座、申し込み、値段が決まる日、お金が届く日読む →
- 基準価額って、そもそも何の値段なのか読む →
- オルカンの中身は、実際に何が入っているのか読む →
- 指数とは何か ―― オルカンが合わせている「ものさし」読む →
- ETFと投資信託 ―― どこが同じで、どこが違うのか読む →
- リスクとリターン ―― 投資の「リスク」は、損をする危険のことではない読む →
- 分散とは何か ―― 1社だけ持っていたら、ぶれはどうだったか読む →
- 過去、どれくらい下がったことがあるのか読む →
- 何年持ったら、どうだったか ―― 買った日を1日ずつずらして数えた、オルカンの約8年読む →
- 信託報酬 ―― 請求書が来ないのに、毎日引かれているお金読む →
- 分配金を出さない、ということ ―― 利益が利益を生むしくみ読む →
- 毎月おなじ額で買うと、本当に有利なのか読む →
- NISAは何をしてくれて、何をしてくれないのか読む →
- 純資産総額とは何か ―― 値上がりで増えた分と、新しく入ってきたお金の分読む →
- なぜ、日付が1日ずれるのか読む →
- 円高・円安は、外国の株を持つ人に何をするのか読む →
- 「説明しきれなかった分」とは何か ―― 合わない分を、消さずに出している理由読む →
- 休みの日、オルカンはどうなるのか ―― 値段が出ない日、売り買いできない日読む →
- 金利が動くと、なぜお金の値打ちが変わるのか読む →
- 金利が上がったのに、なぜ円が安くなったのか読む →
- アメリカの10年金利とオルカン ―― 金利が上がる日、円で持つと何が起きてきたか読む →
- 恐怖指数(VIX)とは何か ―― こわさではなく「揺れの大きさ」の数字読む →
- 日経平均とオルカン ―― 日本の株価のニュースは、どれだけ効くのか読む →
- 原油とオルカン ―― 原油が上がる日、オルカンはどっちに動いてきたか読む →