積立は毎月何日に買うのがいいのか ―― 1日から28日まで全部数えた
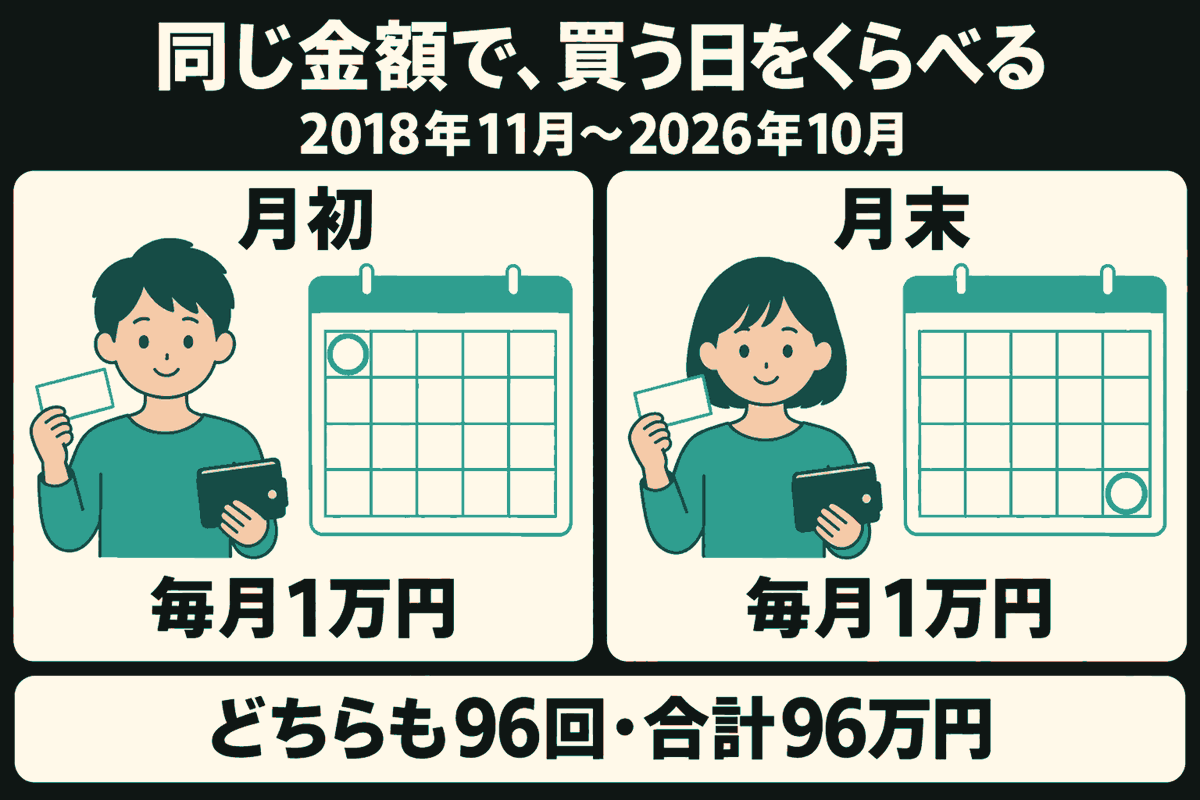
毎月おなじ額で買うとき、月のはじめがいいのか、月末がいいのか。積立を始めるときに、多くの人が迷うところです。この記事では、オルカンの基準価額の記録で、買う日を1日から28日まで1日ずつずらして、全部計算しました。差はありました。ただし、その差が何を意味しているのかまで見ないと、読みまちがえます。
1. くらべ方
| 期間 | 2018年11月〜2026年10月の96か月 |
|---|---|
| 買い方 | 毎月1万円ずつ。出したお金の合計は96万円 |
| 買う日 | 1日〜28日。その日が休みなら、次の営業日 |
| 月初・月末 | その月の最初の営業日・最後の営業日 |
| 結果を見る日 | 2026年10月30日の基準価額 37,716円 |
※29〜31日は、月によって無い日があるので外しました。実際の積立では、申し込む日と値段が決まる日はずれます(買うまでに何があるか)。ここでは基準価額の日で数えています。税金は入れていません。オルカンに買うときの手数料はありません。「平均の買値」は、出したお金の合計を、買えた口数で割って、1万口あたりにした値段です。
2. 結果 ―― 月初がいちばん多く、月末がいちばん少なかった
| 2026年10月30日の金額 / 平均の買値 | |
| 月初(1日と同じ) | 2,202,692円 / 16,438円 |
| 毎月15日 | 2,181,105円 / 16,601円 |
| 毎月27日(1〜28日で最少) | 2,175,929円 / 16,640円 |
| 月末 | 2,170,572円 / 16,681円 |
いちばん多い月初と、いちばん少ない月末の差は32,120円でした。月末の金額より1.48%多い計算です。ゼロではありませんが、96万円を約8年かけて買った結果の差です。
1日から28日までをならべると、月のはじめが多く、月の中ごろから少なくなりましたが、まっすぐ減っていくわけではありません。21〜24日は少し増え、27日がいちばん少なくなっています。
3. ★差の多くは、「日にち」より「買い始めの早さ」と重なっていた
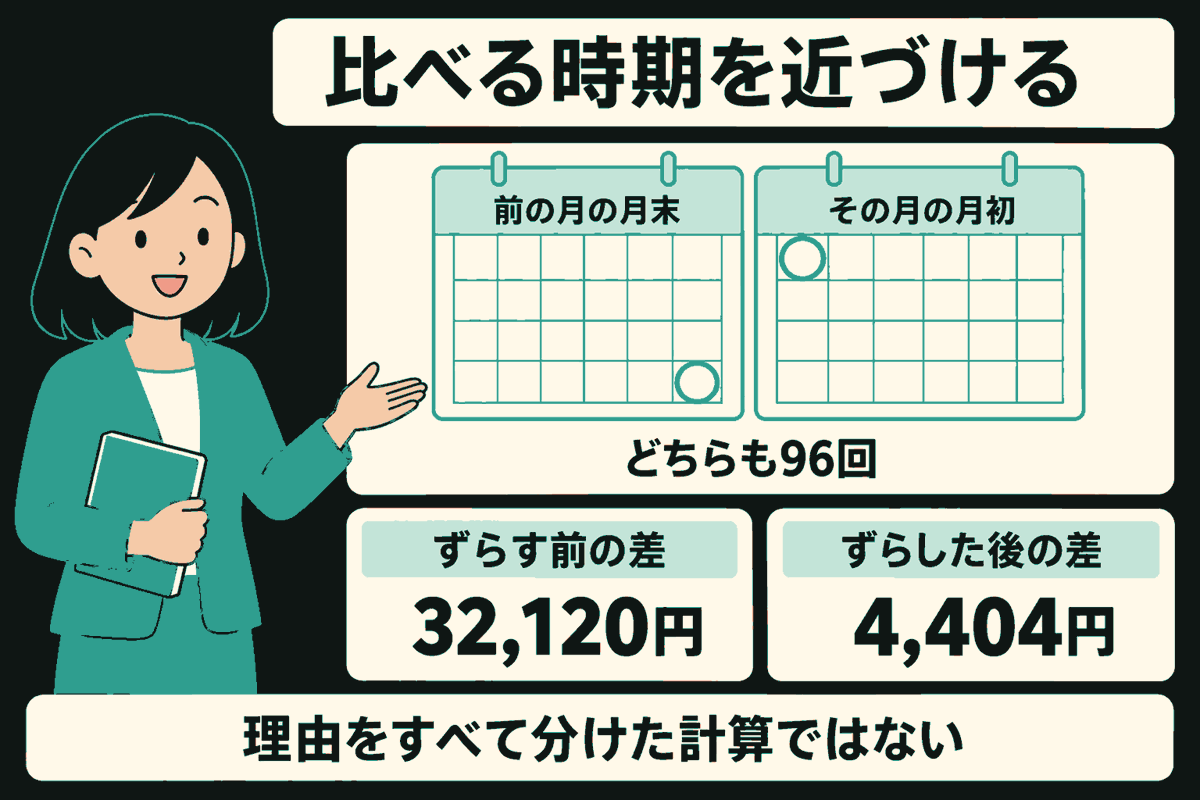
同じ11月でも、月初に買う人は、月末に買う人より、ほぼ1か月早く買っています。この約8年は、値段が上がってきた期間です。そこで、月末の96回を全部1か月前にずらして、買う時期がほぼ同じになるようにそろえてくらべ直しました。
| 買った月 / 2026年10月30日の金額 | |
| 月初 | 2018年11月〜2026年10月 / 2,202,692円 |
| 月末(1か月前にずらす) | 2018年10月〜2026年9月 / 2,198,288円 |
| 差 | 4,404円(ずらす前は32,120円) |
同じ96回、ほぼ同じ時期に買うようにそろえると、差は約7分の1になりました。月初が「月の1日だから」多かったとは、この数字からは言えません。上がってきた期間に早く買っていた分が混ざっていると考えられますが、どれだけかを言い切れる計算ではありません。残りの4,404円の理由も、分けていません。
4. 年ごとに見ると、逆の年もあった
その年の12回の平均の買値をくらべました。低いほど、安く買えています。
| 月初 / 15日 / 月末 | |
| 2019年 | 10,369円 / 10,498円 / 10,626円 |
| 2020年 | 10,904円 / 11,064円 / 11,034円 |
| 2021年 | 14,760円 / 15,098円 / 15,186円 |
| 2022年 | 16,589円 / 16,453円 / 16,513円 |
| 2023年 | 18,454円 / 18,670円 / 18,810円 |
| 2024年 | 24,311円 / 24,689円 / 24,958円 |
| 2025年 | 28,091円 / 28,164円 / 28,476円 |
7年のうち6年は月初がいちばん低く、2022年だけは15日がいちばん低い結果でした。2022年は、オルカンが1年で下がった年です(オルカンとS&P500のちがい)。
5年(60回)ずつ、始める月を1か月ずつずらした37回もくらべました。月初・15日・月末の中では、37回とも月初が最も多く、最も多い金額は、最も少ない金額より1.25〜2.04%多い計算でした。ただし、37回の期間は重なっていて、どれもこの約8年の中の話です。
これは、値段が上がってきた約8年の記録です。値段が下がっていく期間なら、早く買うほうが高く買うことになる場合があります。2022年は、月初より15日のほうが平均の買値が低い年でした。この先の値動きは、だれにも分かりません。
5. 毎日買ったら、どうだったか
毎日買う方法を用意している販売会社もあります。同じ96万円を、この期間の全部の営業日(1,948日)に同じ額ずつ、1日約493円で買った計算もしました。
| 毎営業日 | 2,179,761円 / 平均の買値 16,611円 |
|---|---|
| 毎月15日 | 2,181,105円 / 平均の買値 16,601円 |
| 差 | 1,344円 |
毎日買っても、毎月15日に買っても、差はほとんどありませんでした。毎日買うと買う日は細かく分かれますが、この期間の結果では、月の中ごろに1回買うのと近い金額でした。
※1日約493円は計算のための金額です。実際に選べる日や最低の金額は、販売会社によってちがいます。
6. ほかの差とならべると
| 月初と月末の差(96回) | 1.48% |
|---|---|
| 時期をそろえた月初と月末の差 | 4,404円(約0.2%) |
| 手数料が年1%多い場合(手数料の差) | 約8年で約7.7%少ない |
| 同じ96万円を2018年11月1日に一度に買っていた場合 | 3,593,069円(毎月買うより多い) |
※手数料の差は、1万円を一度に買った場合の計算で、この記事の積立の計算とは条件がちがいます。一度に買う計算は、最初に96万円を持っていた場合で、値段が上がってきた期間の結果です(毎月おなじ額で買う)。
この約8年の記録では、何日に買うかの差は、ほかの差より小さいほうでした。
7. じゃあ、どう見ればいいのか
こうすべき、とは書きません。分かったことだけを並べます。
- この約8年では、月初がいちばん多く、月末がいちばん少なく、差は32,120円(1.48%)だった
- 買い始める時期をそろえると、差は4,404円になった
- 年ごとでは、2022年のように月初が最も安くならない年もあった
- 毎営業日に買っても、毎月15日に買っても、差は1,344円だった
- 何日に買うかで、結果が大きく変わった記録は、ここでは見つからなかった
8. まとめ
「毎月何日がいいか」の答えは、この記録からは出せません。月初が多かったのは本当ですが、買う時期をそろえると、差は小さくなりました。日にちを選ぶときの判断には、引き落としの都合など、その人の暮らしの事情が入ってきます。
数字の出どころ:基準価額は投資信託協会の記録(2018年10月31日〜2026年10月30日)で、金額・平均の買値・回数はこのサイトが計算した値です。買うときの手数料は、三菱UFJアセットマネジメントの月次レポート(作成基準日 2026年9月30日)の「ファンドの費用」です。
ほかの「基本のき」
- 投資とは何か ―― 同じ1万円を、預金とオルカンで約8年読む →
- 毎日見ている「株式会社」――その株式って、なに?読む →
- 投資信託とは何か ―― 1万円でオルカンを買うと、何を持つことになるのか読む →
- オルカンとは何か ―― 名前、運用会社、めざすもの、中の3つの親ファンド読む →
- オルカンとS&P500は何がちがうのか ―― 中身・費用・約8年の値動きを並べた読む →
- 名前の似た「全世界株式」は何がちがうのか ―― 4本の費用と約3年の結果を並べた読む →
- 買うまでに何があるか ―― 口座、申し込み、値段が決まる日、お金が届く日読む →
- オルカンを売るとき、何が起きるのか ―― 手順・お金が届く日・税金・為替読む →
- 基準価額って、そもそも何の値段なのか読む →
- オルカンの中身は、実際に何が入っているのか読む →
- 業種で見るオルカン ―― 半導体が1割下がった週、オルカンは読む →
- 指数とは何か ―― オルカンが合わせている「ものさし」読む →
- ETFと投資信託 ―― どこが同じで、どこが違うのか読む →
- リスクとリターン ―― 投資の「リスク」は、損をする危険のことではない読む →
- 分散とは何か ―― 1社だけ持っていたら、ぶれはどうだったか読む →
- 過去、どれくらい下がったことがあるのか読む →
- 何年持ったら、どうだったか ―― 買った日を1日ずつずらして数えた、オルカンの約8年読む →
- 信託報酬 ―― 請求書が来ないのに、毎日引かれているお金読む →
- 手数料の差は、何年でどれだけになるか ―― 年1%のちがいは、約8年で2,865円読む →
- 分配金を出さない、ということ ―― 利益が利益を生むしくみ読む →
- 毎月おなじ額で買うと、本当に有利なのか読む →
- NISAは何をしてくれて、何をしてくれないのか読む →
- 純資産総額とは何か ―― 値上がりで増えた分と、新しく入ってきたお金の分読む →
- なぜ、日付が1日ずれるのか読む →
- 円高・円安は、外国の株を持つ人に何をするのか読む →
- 為替ヘッジとは何か ―― オルカンは「ヘッジなし」。約8年で、為替はどれだけ効いたか読む →
- 「説明しきれなかった分」とは何か ―― 合わない分を、消さずに出している理由読む →
- 休みの日、オルカンはどうなるのか ―― 値段が出ない日、売り買いできない日読む →
- 下げは「円」で見るか「%」で見るか ―― -874円は設定来6番目、でも%では58番目読む →
- 金利が動くと、なぜお金の値打ちが変わるのか読む →
- 金利が上がったのに、なぜ円が安くなったのか読む →
- アメリカの10年金利とオルカン ―― 金利が上がる日、円で持つと何が起きてきたか読む →
- 恐怖指数(VIX)とは何か ―― こわさではなく「揺れの大きさ」の数字読む →
- 日経平均とオルカン ―― 日本の株価のニュースは、どれだけ効くのか読む →
- 原油とオルカン ―― 原油が上がる日、オルカンはどっちに動いてきたか読む →